Edukacja finansowa dzieci — od czego zacząć
Dziecko uczy się pieniędzy nie z rozmowy o nich, tylko z obserwacji, jak podejmujesz decyzje. Rozmowa jest dopiero drugim krokiem.
„Edukacja finansowa” brzmi jak temat na warsztaty dla dorosłych. W przypadku pięciolatka sprowadza się do trzech rzeczy, których nie da się przeskoczyć: pieniądze się kończą, za coś trzeba je zdobyć, wybór jednej rzeczy oznacza rezygnację z innej.
Wszystko powyżej — oszczędzanie, budżet, procent składany — stoi na tych trzech. I żadnej z nich nie da się przekazać wykładem.
Co dziecko naprawdę rozumie w danym wieku
4–5 lat. Pieniądz to przedmiot, którym się wymienia. Dziecko nie odróżnia wartości od wielkości i nie rozumie, że rodzic ma skończoną ilość pieniędzy. Zdanie „nie stać nas” jest dla niego nieodróżnialne od „nie chcę ci tego kupić”.
5–6 lat. Pojawia się skończoność. Dziecko, które dostaje pięć monet i widzi, że po trzech zakupach zostały dwie, robi realny krok naprzód. Tu też pojawia się pierwszy autentyczny wybór między dwiema rzeczami.
6–7 lat. Zaczyna działać odroczenie. Dziecko potrafi nie wydać dziś, żeby kupić coś większego za tydzień — ale tylko jeśli ten tydzień jest widoczny (słoik, kalendarz, kreski na kartce). Abstrakcyjne „za jakiś czas” nie działa.
7–8 lat. Skąd biorą się pieniądze. Praca, wypłata, rachunki. To moment, w którym warto powiedzieć prawdę o domowym budżecie — na poziomie ogólnym, ale prawdę.
Próba wprowadzenia oszczędzania u pięciolatka zwykle kończy się tym, że słoik stoi, a dziecko go nie zauważa. To nie brak charakteru, tylko brak poczucia czasu.
Cztery nawyki, które robią więcej niż rozmowy
1. Mów na głos, co wybierasz. W sklepie: „Biorę ten ser, bo tamten jest dwa razy droższy, a smakują tak samo”. Dziecko dostaje gotowy model podejmowania decyzji — i to zostaje na lata. To najtańsza i najskuteczniejsza rzecz z całej listy.
2. Pozwól zapłacić. Fizycznie, gotówką, przy prawdziwej kasie. Wydanie pieniędzy kartą jest dla dziecka niewidzialne — nic nie ubywa. Banknot, który znika, to doświadczenie, którego nie zastąpi żadne wyjaśnienie.
3. Nie ratuj z każdej złej decyzji. Dziecko wydało całe kieszonkowe pierwszego dnia na coś, co zepsuło się po godzinie. To najtańsza lekcja finansowa w jego życiu — i tylko wtedy zadziała, gdy nie dokupisz zastępczej zabawki. To trudniejsze dla rodzica niż dla dziecka.
4. Rozdziel „chcę” od „potrzebuję”. Wystarczy jedno pytanie zadawane regularnie: „To jest coś, czego potrzebujesz, czy coś, co chcesz?” Bez oceny, bez morału. Samo nazwanie różnicy jest lekcją.
Kieszonkowe — jeden warunek, bez którego nie działa
Kieszonkowe uczy tylko wtedy, gdy dziecko może je wydać źle. Kwota kontrolowana przez rodzica („odłóż”, „nie na to”) nie jest kieszonkowym, tylko budżetem rodzica z dodatkowym krokiem — nie ćwiczy niczego.
Reszta ustawień (od kiedy, ile, tygodniowo czy miesięcznie, dlaczego nie za obowiązki domowe i co robić, gdy dziecko wyda wszystko pierwszego dnia) zależy mocno od wieku. Dla młodszych dzieci opisałem to osobno: kieszonkowe dla dziecka 5–8 lat.
Gdzie w tym wszystkim jest zabawa
Zabawa robi rzecz, której prawdziwe pieniądze nie potrafią: pozwala pomylić się sto razy bez kosztu. Dlatego chronologia w praktyce wygląda tak:
- Zabawa w sklep — mechanika transakcji, bez stawki. Siedem wariantów na wiek 3–9 lat.
- Liczenie pieniędzy — technika: sumowanie, płatność, reszta. Kolejność, którą warto zachować.
- Prawdziwy zakup — jeden produkt, odliczona kwota, dziecko płaci samo. Jak przygotować pierwsze samodzielne zakupy.
- Kieszonkowe — decyzje z konsekwencją. Zasady dla dziecka 5–8 lat.
Punkty 1 i 2 idą równolegle i trwają latami. Punkt 4 bez punktów 1–3 zwykle kończy się tym, że dziecko dostaje pieniądze, których nie umie policzyć.
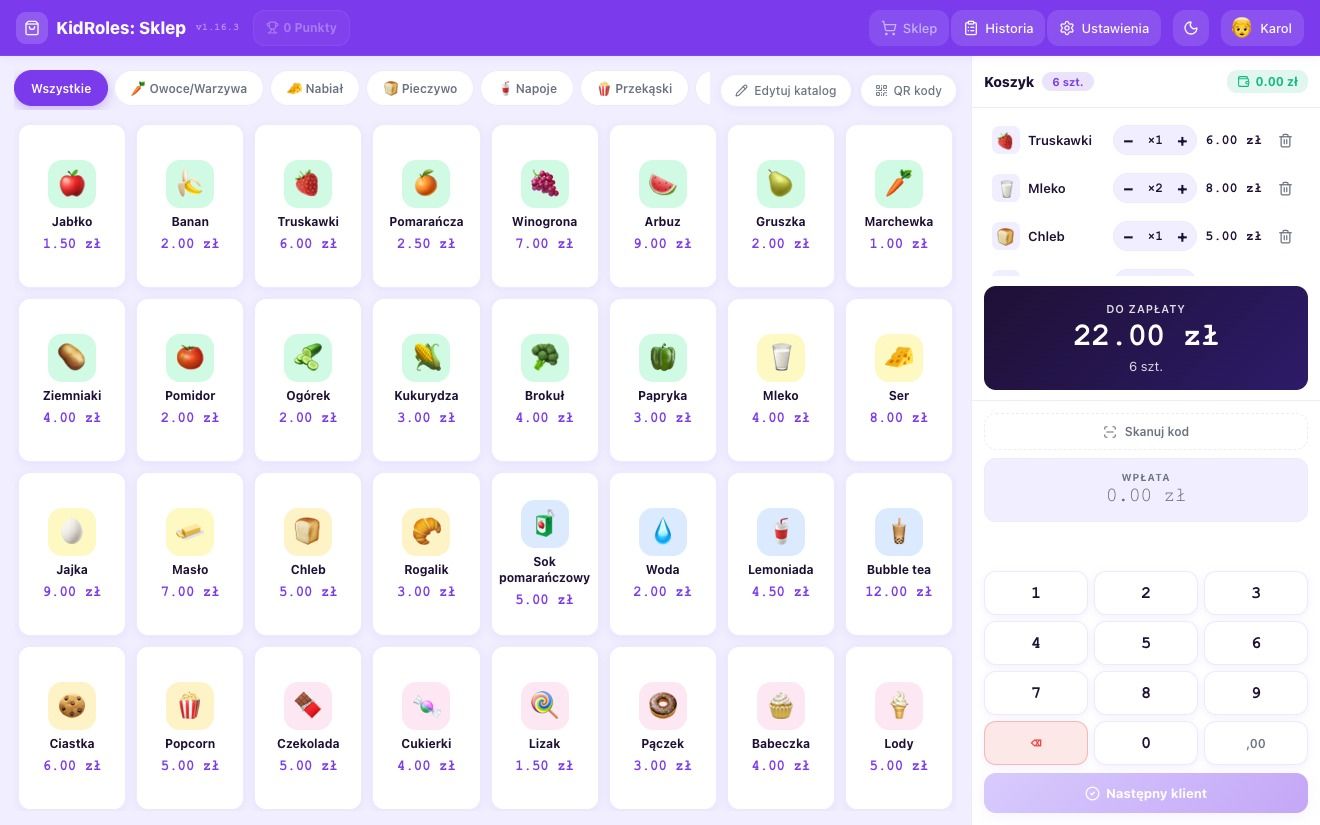
W części „zabawa” pomaga narzędzie, które daje natychmiastową informację zwrotną. KidRoles: Sklep to kasa sklepowa na tablecie — dziecko sumuje, przyjmuje płatność i wydaje resztę, a za poprawną resztę dostaje punkty. Ceny i asortyment ustawiasz sam, więc trudność idzie za etapem dziecka. Aplikacja działa offline i nie zbiera żadnych danych — co przy okazji jest dobrym momentem, żeby porozmawiać o tym, dlaczego darmowe gry z reklamami nie są darmowe.
Rozmowy, których nie warto odkładać
„Nie stać nas.” Zamiast tego: „Wydaliśmy już pieniądze na ten miesiąc na zakupy. Możemy to zaplanować na następny.” Pierwsza wersja brzmi jak brak, druga jak decyzja. Dziecko uczy się z drugiej.
Skąd biorą się pieniądze. Około siódmego roku życia warto pokazać łańcuch: praca → wypłata → rachunki → to, co zostaje. Bez kwot, jeśli nie chcesz — sam łańcuch wystarczy. Dzieci, które go nie znają, uważają, że bankomat po prostu wydaje pieniądze.
Reklamy. „Ta reklama chce, żebyś tego zapragnął. Ktoś jej za to zapłacił.” To zdanie jest w 2026 roku ważniejsze niż całe liczenie razem wzięte — dziecko styka się z reklamą częściej niż z gotówką.
Czego unikać
Straszenia pieniędzmi. Dziecko, przy którym mówi się głównie o tym, że brakuje, uczy się lęku, nie gospodarowania.
Ukrywania wszystkiego. Druga skrajność. Dom, w którym pieniądze są tematem tabu, produkuje dorosłych, którzy nie zaglądają na konto.
Nagradzania pieniędzmi za oceny. Zamienia naukę w pracę zarobkową o kiepskiej stawce. Kiedy stawka przestaje wystarczać, znika też motywacja.
Minimum, które wystarczy
Jeśli miałbyś zrobić tylko trzy rzeczy z całego tekstu:
- Komentuj na głos swoje decyzje zakupowe przy dziecku
- Pozwól dziecku samodzielnie zapłacić gotówką co najmniej raz w tygodniu
- Od 6–7 lat daj kieszonkowe, którego wydania nie kontrolujesz
Reszta — słoiki, budżety, tabelki — przyjdzie sama, gdy te trzy będą na miejscu.
Częste pytania
Od jakiego wieku uczyć dziecko o pieniądzach?
Od czterech–pięciu lat, ale przez sytuacje, nie wykłady. Pięciolatek rozumie, że pieniądze się kończą i że wybór jednej rzeczy oznacza rezygnację z innej — na tych dwóch rzeczach stoi wszystko dalsze.
Czy dawać kieszonkowe za obowiązki domowe?
Nie. Kieszonkowe powiązane z obowiązkami zamienia sprzątanie w usługę płatną i przestaje działać w dniu, w którym dziecko uzna stawkę za za niską. Za prace ponadstandardowe, jak umycie samochodu, można płacić osobno.
Jak tłumaczyć dziecku, że czegoś nie kupimy?
Zamiast „nie stać nas" powiedz, na co pieniądze już poszły: „wydaliśmy je w tym miesiącu na zakupy, możemy to zaplanować na następny". Pierwsza wersja brzmi jak brak, druga jak decyzja — dziecko uczy się z drugiej.
Co robić najpierw: uczyć liczenia czy dawać kieszonkowe?
Najpierw liczenie, i to w zabawie, gdzie pomyłka nic nie kosztuje. Kieszonkowe bez umiejętności policzenia, ile zostało, daje dziecku decyzję, której nie potrafi ocenić.